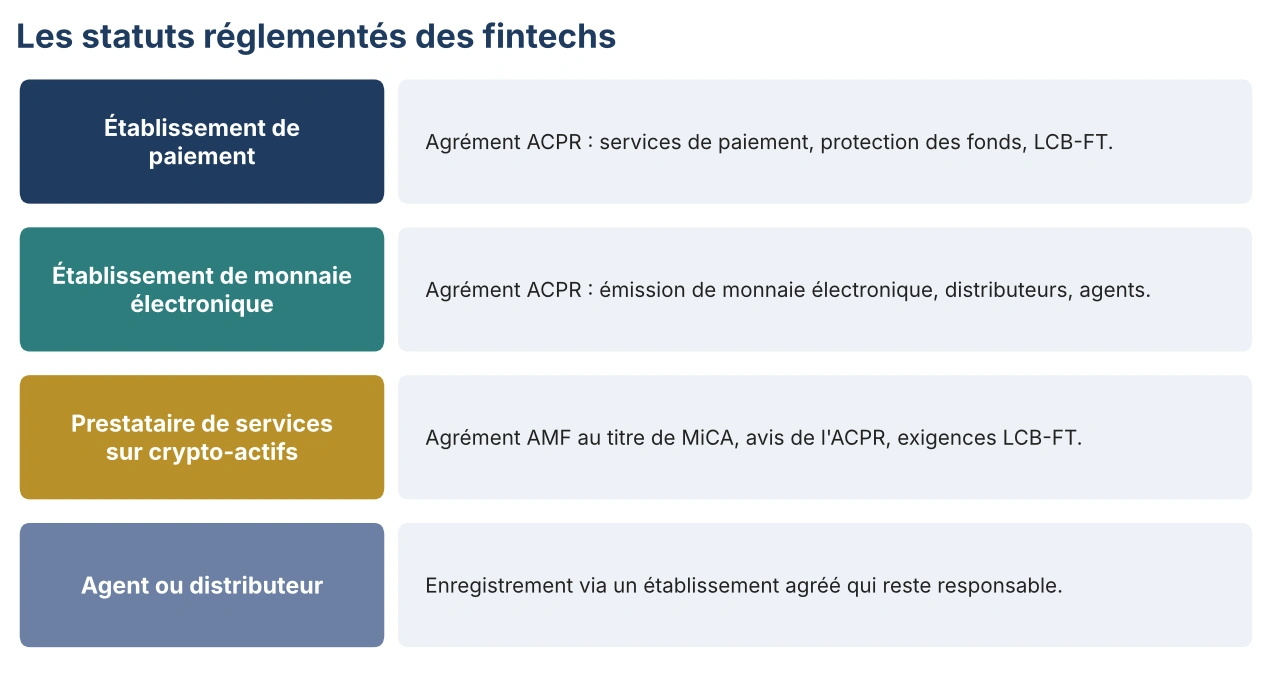
Les statuts réglementés des fintechs
Les points faibles que l’ACPR sanctionne
Les décisions de la Commission des sanctions de l’ACPR visant des établissements de paiement et de monnaie électronique relèvent des faiblesses récurrentes. En avril 2026, un établissement de paiement a reçu un blâme et une amende de 1,3 million d’euros. Parmi les griefs : des seuils de qualification de la relation d’affaires trop restrictifs, l’absence d’informations sur les revenus des clients, des pays à risque absents de la liste interne, des seuils d’alerte trop élevés, des déclarations de soupçon manquantes, et un contrôle insuffisant du réseau d’agents (deux contrôleurs pour environ 1 156 agents).
| Faiblesse fréquente | Pourquoi elle apparaît dans une fintech |
|---|---|
| Entrée en relation trop légère | La priorité donnée à l’expérience client simplifie le parcours au détriment de la vigilance |
| Scénarios de surveillance génériques | Outil acheté et paramétré par défaut, sans lien avec le profil réel des clients |
| Réseau d’agents peu contrôlé | Croissance du réseau plus rapide que les moyens de contrôle |
| Fonctions de contrôle sous‑dimensionnées | Recrutements orientés vers le produit et la technologie |
| Externalisation non encadrée | Dépendance à des prestataires techniques sans contrat ni contrôle adaptés |
Comment nous vous accompagnons
| Étape de vie | Intervention |
|---|---|
| Avant l’agrément | Programme d’activité, dispositif de conformité et de contrôle interne |
| Après l’agrément | Déploiement du plan de contrôle permanent |
| En croissance | Revue du dispositif LCB‑FT, scénarios, contrôle des agents |
| Contrôle de l’ACPR | Préparation et réponses au rapport |