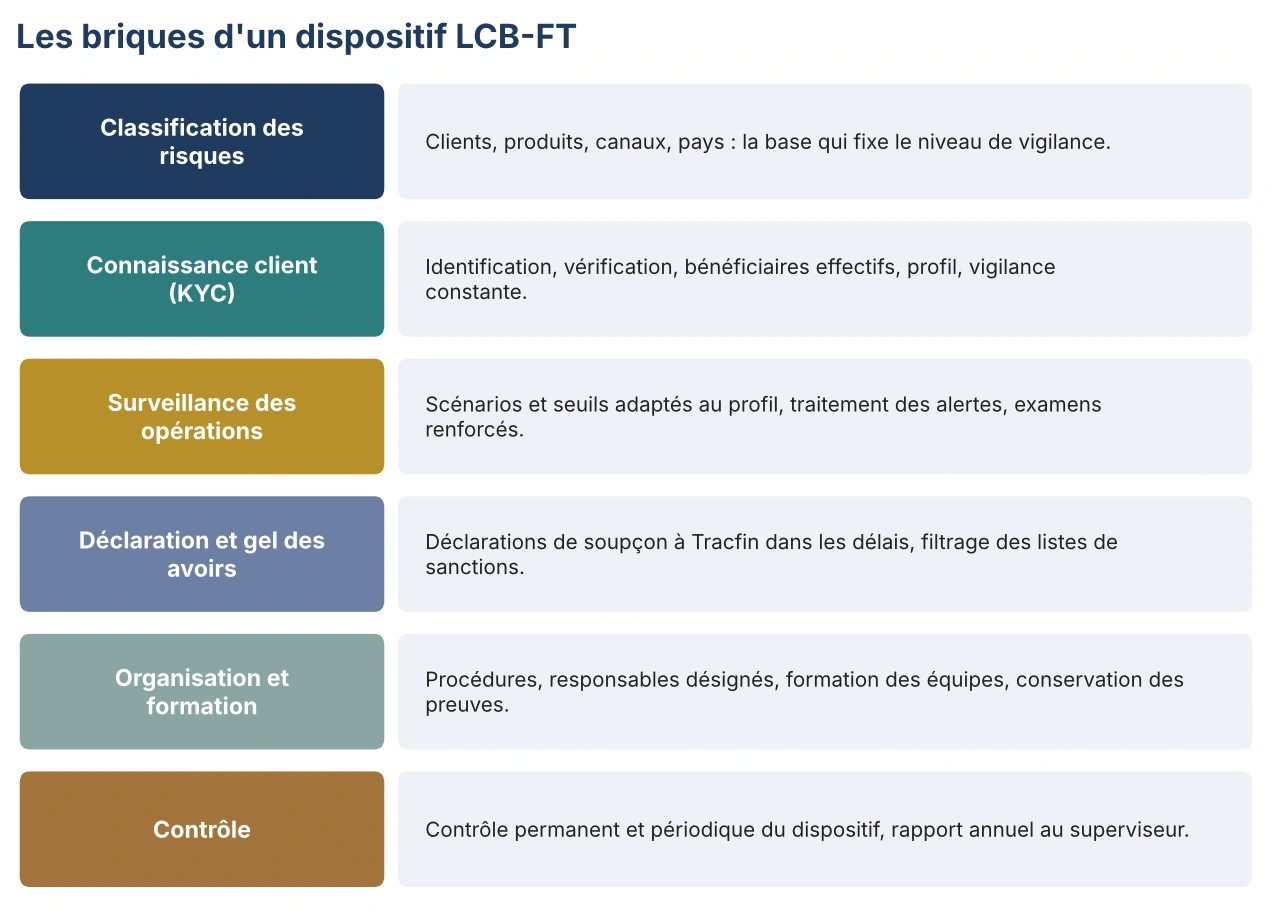
Les briques que nous revoyons
Trois formats d’intervention
| Format | Pour qui | Livrables |
|---|---|---|
| Diagnostic du dispositif | Établissements qui veulent savoir où ils en sont avant un contrôle ou après un incident | Rapport d’écarts sur échantillon de dossiers, priorités datées |
| Remédiation KYC | Établissements avec un stock de dossiers clients incomplets ou non à jour | Priorisation, organisation des équipes, pilotage jusqu’à la régularisation |
| Mise en conformité | Établissements qui doivent refondre procédures, classification ou scénarios | Classification des risques, procédures, scénarios de surveillance, plan de contrôle |
Cas client : un stock KYC traité deux fois plus vite
« Pour résorber la seconde moitié de notre stock KYC, il faudra forcément autant de temps que pour la première. » C’est ce que pensait l’équipe d’un établissement que nous avons accompagné. Elle avait résorbé 50 % du stock en un an. À notre arrivée, l’autre moitié restait à traiter.
Six mois après le début de l’intervention, les 50 % restants étaient résorbés. Nous avions travaillé sur trois leviers :
| Levier | Ce qui a changé |
|---|---|
| Priorités de traitement | Dossiers classés par niveau de risque et par difficulté, au lieu d’un traitement dans l’ordre d’arrivée |
| Coordination des équipes | Responsabilités claires entre front office, middle office et conformité, points de blocage remontés chaque semaine |
| Suivi de l’avancement | Un dossier attribué n’est pas un dossier régularisé : seul le second compte dans l’indicateur |
Résultat : la seconde moitié du stock traitée en six mois, un rythme doublé par rapport à la première moitié. Chaque situation reste différente : ce résultat n’est pas une promesse de délai applicable à tous les établissements.
Les faiblesses que l’ACPR sanctionne
La décision de la Commission des sanctions de l’ACPR du 15 avril 2026 visant un établissement de paiement (blâme et amende de 1,3 million d’euros) illustre les griefs classiques :
| Grief retenu | Question à vous poser |
|---|---|
| Seuils de qualification de la relation d’affaires trop restrictifs | Vos clients réguliers sont‑ils traités comme des clients occasionnels ? |
| Absence d’informations sur les revenus et le patrimoine | Vos dossiers permettent‑ils d’apprécier la cohérence des opérations ? |
| Pays à risque absents de la liste interne | Votre liste de pays est‑elle alignée sur les listes de l’Union et de l’OCDE ? |
| Seuils d’alerte trop élevés | Vos scénarios tiennent‑ils compte du montant moyen des opérations et du profil client ? |
| Examens renforcés sans pièces justificatives | Vos analyses reposent‑elles uniquement sur les déclarations du client ? |
| Déclarations de soupçon tardives ou manquantes | Combien de temps sépare l’alerte de la déclaration ? |
Source : décision de la Commission des sanctions de l’ACPR, procédure n° 2024-06, publiée sur acpr.banque‑france.fr.
Préparer 2027
Le règlement européen anti‑blanchiment (AMLR, règlement (UE) 2024/1624) s’appliquera à partir du 10 juillet 2027 et harmonisera de nombreuses règles de vigilance. L’autorité européenne de lutte contre le blanchiment (AMLA) a commencé ses travaux en juillet 2025. Un diagnostic aujourd’hui permet d’intégrer ces évolutions dans votre feuille de route. Voir.