En bref
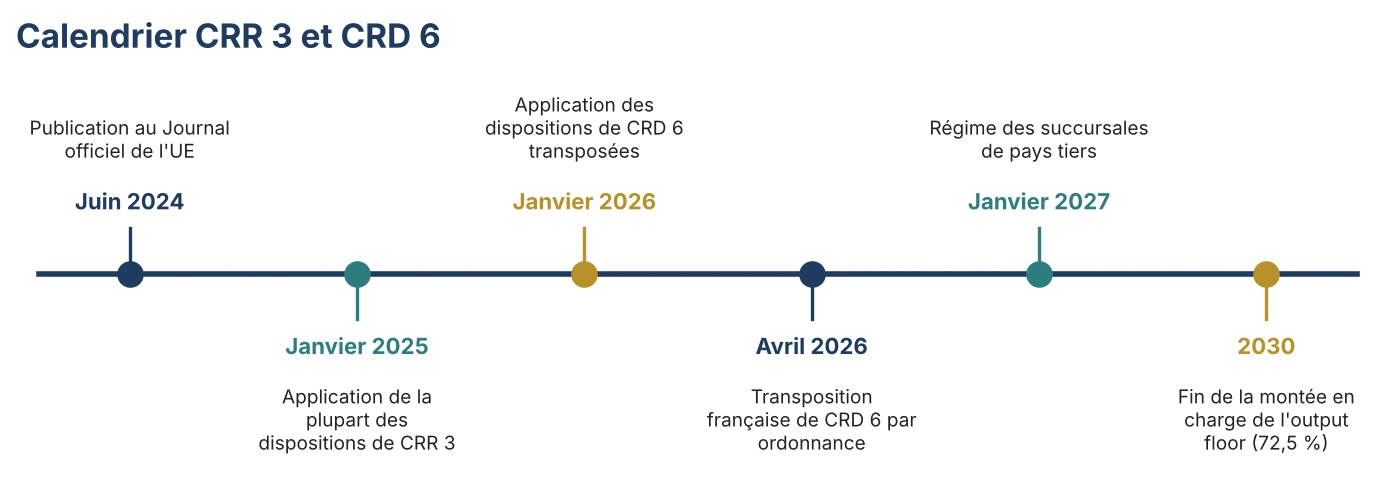
- CRR 3 s’applique directement depuis le 1er janvier 2025 pour l’essentiel.
- CRD 6 devait être transposée pour janvier 2026 ; la France l’a fait par ordonnance en avril 2026.
- L’output floor monte progressivement jusqu’à 72,5 % en 2030.
- Les succursales de banques de pays tiers sont soumises à un nouveau régime à partir de janvier 2027.
Le calendrier
Ce que change CRR 3
| Thème | Changement | Impact typique |
|---|---|---|
| Output floor | Les RWA en modèles internes ne peuvent descendre sous un pourcentage des RWA standard | Hausse des RWA pour les banques en modèles internes |
| Risque de crédit, approche standard | Pondérations plus fines (immobilier, entreprises non notées, engagements hors bilan) | Révision des systèmes de calcul et des données |
| Risque opérationnel | Approche standard unique fondée sur l’indicateur d’activité | Fin des approches avancées |
| Risque de marché | Nouvelles règles FRTB, application reportée | Calendrier à suivre |
| Crypto‑actifs | Traitement transitoire des expositions | Exigences renforcées |
| Publications | Informations élargies, y compris sur les risques ESG | Pilier 3 enrichi |
Ce que change CRD 6
| Thème | Changement |
|---|---|
| Succursales de pays tiers | Agrément obligatoire, classification en deux catégories, exigences de gouvernance, de liquidité et de reporting |
| Prestation transfrontière | Principe d’établissement d’une succursale pour les activités bancaires fournies depuis un pays tiers, avec exceptions |
| Compétence et honorabilité | Évaluation des dirigeants et des titulaires de fonctions clés renforcée et harmonisée |
| Risques ESG | Plans de transition et intégration des risques ESG dans la gouvernance et le SREP |
| Pouvoirs des superviseurs | Contrôle de certaines opérations significatives (acquisitions, fusions, cessions) |
Les questions à se poser
- Quel est l’impact de l’output floor sur notre ratio en 2030, à bilan constant ?
- Nos données permettent‑elles d’appliquer les nouvelles pondérations sans pondération par défaut pénalisante ?
- Exerçons‑nous en France des activités pour le compte d’une entité de pays tiers ?
- Nos dossiers de compétence et d’honorabilité sont‑ils à jour pour les fonctions clés ?
- Les risques ESG figurent‑ils dans notre cadre d’appétit pour le risque ?
L’expérience de François Gassmann
À la Banque de France, entre 2014 et 2018, François Gassmann a suivi les travaux réglementaires bancaires et prudentiels. Chez BGFIBank Europe, filiale d’un groupe bancaire africain, il a piloté les sujets de solvabilité et de gouvernance des risques, ce qui donne un regard concret sur les questions de succursales et de relations avec des groupes de pays tiers.
Être accompagné
Réglementation prudentielle, conformité et risques pour les banques.
Sources
- Règlement (UE) 2024/1623 (CRR 3) : EUR‑Lex
- Directive (UE) 2024/1619 (CRD 6) : EUR‑Lex
- ACPR, pages consacrées au paquet bancaire : acpr.banque‑france.fr