En bref
- Une fonction de contrôle externalisée est presque toujours une prestation essentielle.
- Le contrat doit garantir l’accès, l’audit et la réversibilité.
- Un responsable interne doit superviser le prestataire.
- Pour les prestations TIC, DORA s’ajoute aux règles générales.
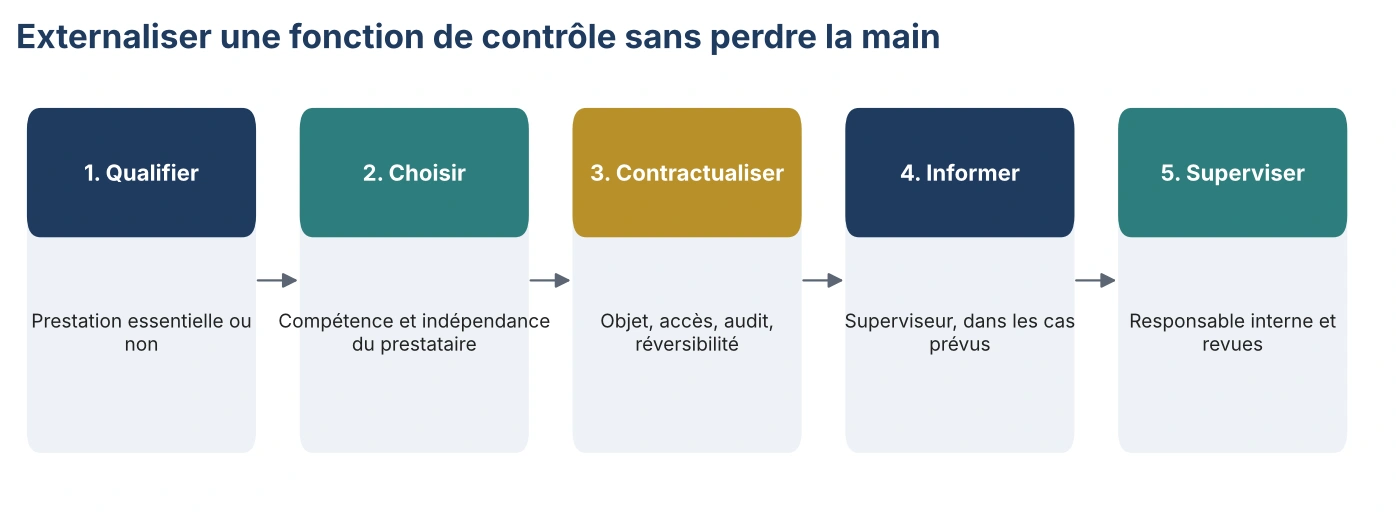
La méthode en cinq étapes
Le cadre applicable
| Texte | Ce qu’il impose |
|---|---|
| Arrêté du 3 novembre 2014, articles 231 à 240 | Conditions d’externalisation des prestations essentielles, contrat écrit, contrôle du prestataire |
| Orientations de l’EBA sur l’externalisation (2019) | Politique d’externalisation, analyse préalable, registre, clauses contractuelles, stratégie de sortie |
| Règlement général de l’AMF | Règles propres aux PSI et aux sociétés de gestion |
| Règlement DORA | Exigences propres aux prestataires TIC |
Les clauses indispensables du contrat
| Clause | Pourquoi |
|---|---|
| Description précise de la prestation | Éviter les zones grises entre l’établissement et le prestataire |
| Niveaux de service et livrables | Mesurer la qualité de la prestation |
| Accès aux informations et aux locaux | Pour l’établissement, ses auditeurs et le superviseur |
| Confidentialité et protection des données | Le prestataire accède à des informations sensibles |
| Sous‑traitance | Encadrer et soumettre à accord préalable |
| Réversibilité et fin du contrat | Reprendre la fonction ou changer de prestataire sans rupture |
Ce qui fait la différence : la supervision
Le superviseur demande systématiquement qui, en interne, pilote le prestataire. Un contrat bien rédigé ne suffit pas si personne ne lit les rapports du prestataire, ne challenge ses conclusions et ne suit les plans d’action. Nous recommandons :
- un responsable interne nommé, avec une fiche de fonction ;
- un point mensuel et une revue annuelle de la prestation ;
- la présentation des résultats du prestataire en comité, par le responsable interne.
Externaliser, internaliser ou passer par une solution de transition ?
| Situation | Option adaptée |
|---|---|
| Volume faible et stable | Externalisation durable, supervisée |
| Départ soudain d’un RCSI ou d’un responsable du contrôle | Fonction de transition, le temps de recruter |
| Croissance forte ou agrément en cours | Transition puis internalisation progressive |
| Besoin ponctuel de contrôles | Mission de contrôle permanent délégué |
Notre expérience
Nous intervenons comme RCSI de transition et comme contrôleur permanent délégué pour des PSI. Côté prestataire, nous avons vu ce qui rend une externalisation solide : un interlocuteur interne disponible, un accès complet aux données, des recommandations suivies.
Être accompagné
RCSI de transition et contrôle permanent délégué.
Sources
- Arrêté du 3 novembre 2014 relatif au contrôle interne : Légifrance
- EBA, Orientations relatives à l’externalisation (EBA/GL/2019/02) : eba.europa.eu
- Règlement (UE) 2022/2554 (DORA)