En bref
- Ratio de solvabilité = fonds propres / actifs pondérés par les risques (RWA).
- Trois ratios : CET1 (minimum 4,5 %), Tier 1 (6 %), fonds propres totaux (8 %).
- S’y ajoutent une exigence de pilier 2 propre à chaque banque et des coussins.
- CRR 3 introduit un plancher (output floor) qui atteindra 72,5 % en 2030.
Le calcul
| Composante | Contenu |
|---|---|
| Numérateur : fonds propres | CET1 (capital et réserves), AT1 (instruments subordonnés perpétuels), Tier 2 (dette subordonnée) |
| Dénominateur : RWA | Expositions pondérées au titre du risque de crédit, de marché, opérationnel et d’ajustement de l’évaluation de crédit |
Exemple simplifié : une banque dispose de 1,2 milliard d’euros de CET1 et de 10 milliards de RWA. Son ratio CET1 est de 12 %.
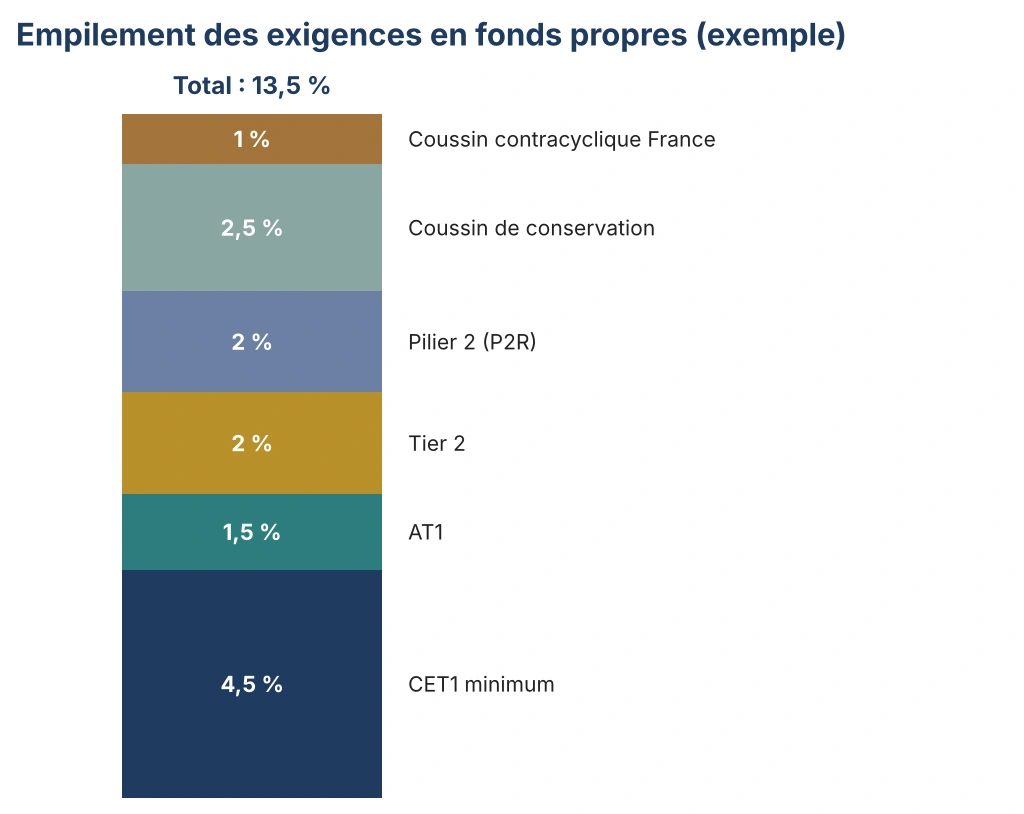
L’empilement des exigences
| Exigence | Niveau | Fixé par |
|---|---|---|
| Pilier 1 : CET1 / Tier 1 / Total | 4,5 % / 6 % / 8 % | CRR |
| Pilier 2 (P2R) | Variable selon la banque | Superviseur, après le processus SREP |
| Coussin de conservation | 2,5 % | CRD |
| Coussin contracyclique | 1 % pour les expositions françaises depuis janvier 2024 | Haut Conseil de stabilité financière |
| Coussins systémiques | Pour les banques d’importance systémique | Autorités nationales |
| Recommandation de pilier 2 (P2G) | Variable, non contraignante | Superviseur |
À ce ratio s’ajoute un ratio de levier minimum de 3 %, qui rapporte le Tier 1 à l’exposition totale non pondérée.
Ce que CRR 3 change
Le règlement (UE) 2024/1623, applicable pour l’essentiel depuis le 1er janvier 2025, finalise la transposition des accords de Bâle III, souvent appelés « Bâle 4 » :
- Output floor : les RWA calculés par modèles internes ne peuvent être inférieurs à un pourcentage des RWA calculés en méthode standard. Ce plancher monte progressivement de 50 % en 2025 à 72,5 % en 2030.
- Risque de crédit : approche standard plus sensible au risque.
- Risque opérationnel : approche standard unique.
- Risque de marché : nouvelles règles (FRTB), dont l’application a été reportée.
Voir le détail.
Optimiser sans tricher
Chez BGFIBank Europe, François Gassmann a mené des travaux d’optimisation du ratio de solvabilité. Optimiser ne signifie pas contourner : il s’agit de vérifier que chaque exposition reçoit la pondération exacte prévue par les textes (garanties éligibles, classification des contreparties, techniques de réduction du risque). Des erreurs de classement conduisent souvent à surpondérer des expositions.
Être accompagné
Conseil en réglementation prudentielle.
Sources
- Règlement (UE) n° 575/2013 (CRR) modifié par le règlement (UE) 2024/1623 : EUR‑Lex
- Haut Conseil de stabilité financière, décisions sur le coussin contracyclique
- Comité de Bâle, finalisation de Bâle III (2017)