En bref
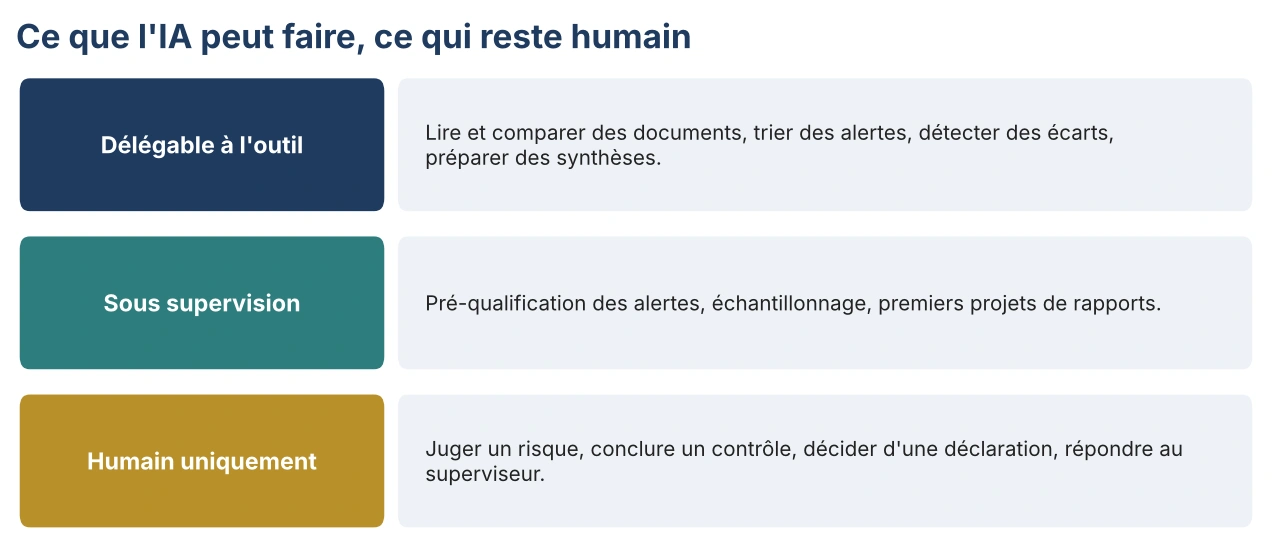
- L’IA est efficace pour lire, comparer, trier et préparer.
- Le jugement, la conclusion et la décision restent humains.
- Le règlement européen sur l’IA classe certains usages bancaires, comme l’évaluation de la solvabilité des personnes, parmi les systèmes à haut risque.
- Un outil d’IA utilisé en conformité doit lui‑même être gouverné et contrôlé.
Ce qui se délègue, ce qui reste humain
Des usages concrets
| Usage | Gain | Contrôle à prévoir |
|---|---|---|
| Pré‑qualification des alertes LCB‑FT | Réduction du temps passé sur les faux positifs | Échantillon d’alertes clôturées revu par un analyste |
| Lecture de pièces KYC | Extraction et rapprochement automatiques des informations | Vérification humaine des dossiers à risque élevé |
| Veille réglementaire | Synthèse rapide des nouveaux textes | Lecture du texte source avant toute décision |
| Comparaison procédure et pratique | Détection des écarts entre documents | Validation des écarts par le contrôleur |
| Préparation de rapports | Premiers projets structurés | Rédaction finale et conclusions humaines |
Ce que le règlement européen sur l’IA impose
| Exigence | Pour qui |
|---|---|
| Interdiction de certaines pratiques | Tous, depuis février 2025 |
| Maîtrise de l’IA par le personnel | Tous les déployeurs, depuis février 2025 |
| Gestion des risques, données, documentation, supervision humaine | Systèmes à haut risque, dont l’évaluation de la solvabilité et le scoring de crédit des personnes physiques et la tarification en assurance vie et santé |
| Transparence | Systèmes qui interagissent avec des personnes ou génèrent du contenu |
L’application des obligations relatives aux systèmes à haut risque, initialement prévue en août 2026, fait l’objet d’une proposition de report de la Commission européenne.
Notre position
Nous ne clôturons pas une alerte pour faire passer un indicateur au vert, et un outil ne doit pas le faire à notre place. L’IA doit aider les équipes à consacrer plus de temps aux dossiers qui le méritent, pas à produire des clôtures plus rapides. Si un établissement ne peut pas expliquer au superviseur pourquoi une alerte a été clôturée, l’outil a créé un risque, pas un gain.
Gouverner un outil d’IA en conformité
- Inventorier les outils utilisés, y compris ceux adoptés par les équipes sans validation.
- Qualifier chaque usage : aide à la décision ou décision automatisée.
- Documenter les données, les paramètres et les limites connues.
- Prévoir une revue humaine sur échantillon et la tracer.
- Intégrer l’outil au plan de contrôle permanent.
Être accompagné
Contrôle permanent et revue des dispositifs, outils compris.
Sources
- Règlement (UE) 2024/1689 sur l’intelligence artificielle, annexe III : EUR‑Lex
- ACPR, travaux sur l’intelligence artificielle dans le secteur financier : acpr.banque‑france.fr