En bref
- Un plan se construit à partir des risques, pas de la liste des procédures.
- Chaque contrôle fait l’objet d’une fiche : objectif, population, échantillon, critères, preuves.
- Le plan est validé par la direction, suivi en cours d’année et bilanté.
- Les anomalies sont suivies jusqu’à la preuve de correction.
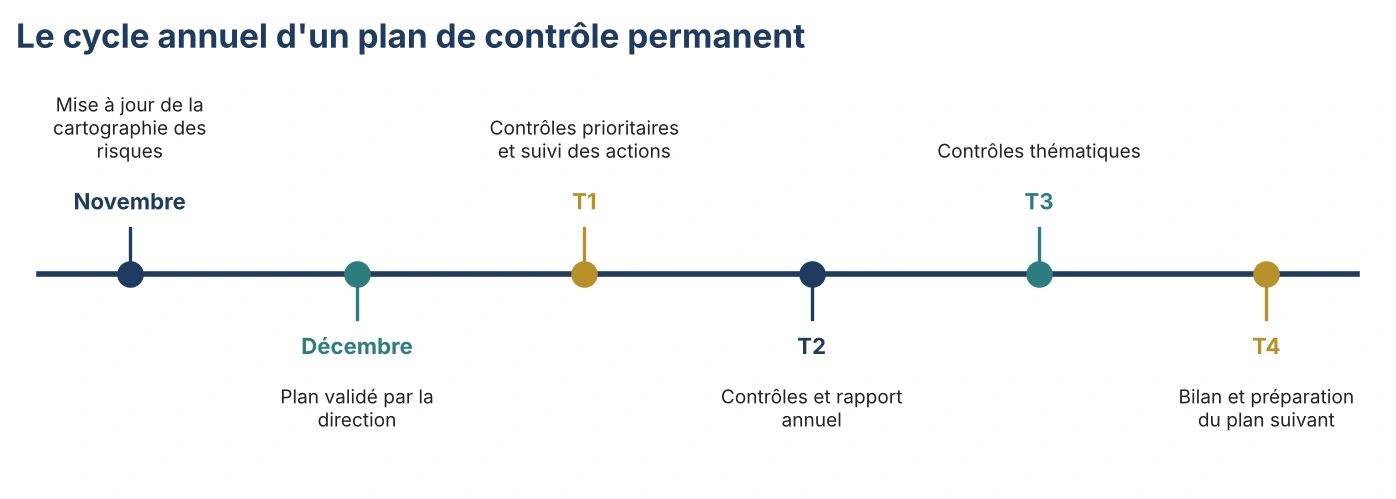
Le cycle annuel
Étape 1 : partir de la cartographie
Le point de départ est la cartographie des risques, en particulier des risques de non‑conformité. Les risques résiduels les plus élevés appellent les contrôles les plus fréquents. Les sujets signalés par le superviseur, l’audit ou les incidents de l’année s’ajoutent.
| Source | Exemple d’entrée dans le plan |
|---|---|
| Cartographie des risques | Entrée en relation des clients à risque élevé |
| Recommandation du superviseur | Mise à jour des dossiers KYC |
| Incident de l’année | Erreur d’exécution d’ordres clients |
| Nouvelle réglementation | Recueil des préférences de durabilité |
| Nouveau produit | Contrôle de la gouvernance produit |
Étape 2 : prioriser et calibrer
| Risque résiduel | Fréquence indicative | Taille d’échantillon indicative |
|---|---|---|
| Élevé | Trimestrielle | Large, ciblé sur les cas à risque |
| Moyen | Semestrielle | Intermédiaire |
| Faible | Annuelle ou pluriannuelle | Réduit |
Étape 3 : rédiger les fiches de contrôle
| Rubrique | Exemple |
|---|---|
| Intitulé | Adéquation des conseils en investissement |
| Exigence réglementaire | MiFID 2, évaluation de l’adéquation |
| Objectif | Vérifier que chaque conseil est cohérent avec le profil du client et documenté |
| Population | Conseils fournis au trimestre |
| Échantillon | Sélection aléatoire et ciblée sur les clients à profil prudent |
| Critères | Questionnaire à jour, profil cohérent, rapport d’adéquation remis |
| Preuves conservées | Liste de l’échantillon, grille de revue, captures |
| Restitution | Résultats, anomalies, recommandations |
Étape 4 : exécuter et documenter
Un contrôle non documenté n’existe pas pour le superviseur. Conservez l’échantillon, la grille de revue, les anomalies et les échanges avec les métiers.
Étape 5 : suivre les anomalies
Chaque anomalie donne lieu à une action, un responsable et une échéance, et sa correction est vérifiée. Les mêmes principes que pour un plan de remédiation s’appliquent (Plan de remédiation : construire et piloter les actions après un contrôle).
Étape 6 : faire le bilan
En fin d’année, le bilan alimente le rapport annuel et la mise à jour de la cartographie. Le plan suivant tient compte des résultats.
Retour d’expérience
Pour un prestataire de services d’investissement spécialisé dans la couverture des risques de prix des matières premières, nous avons revu et structuré le plan de contrôle permanent existant. Le diagnostic a permis d’identifier les écarts et les zones de risque non couvertes, puis de prioriser les actions de renforcement de la fonction conformité.
Être accompagné
Nous construisons et exécutons des plans de contrôle permanent : contrôle permanent délégué.
Sources
- Arrêté du 3 novembre 2014 relatif au contrôle interne : Légifrance
- Règlement délégué (UE) 2017/565, article 22