En bref
- La classification croise quatre familles de facteurs : clients, produits et services, canaux de distribution, pays.
- Elle aboutit à trois niveaux de vigilance au moins : simplifiée, standard, renforcée.
- Elle doit être documentée, approuvée, mise à jour et réellement utilisée dans les outils.
Les facteurs de risque
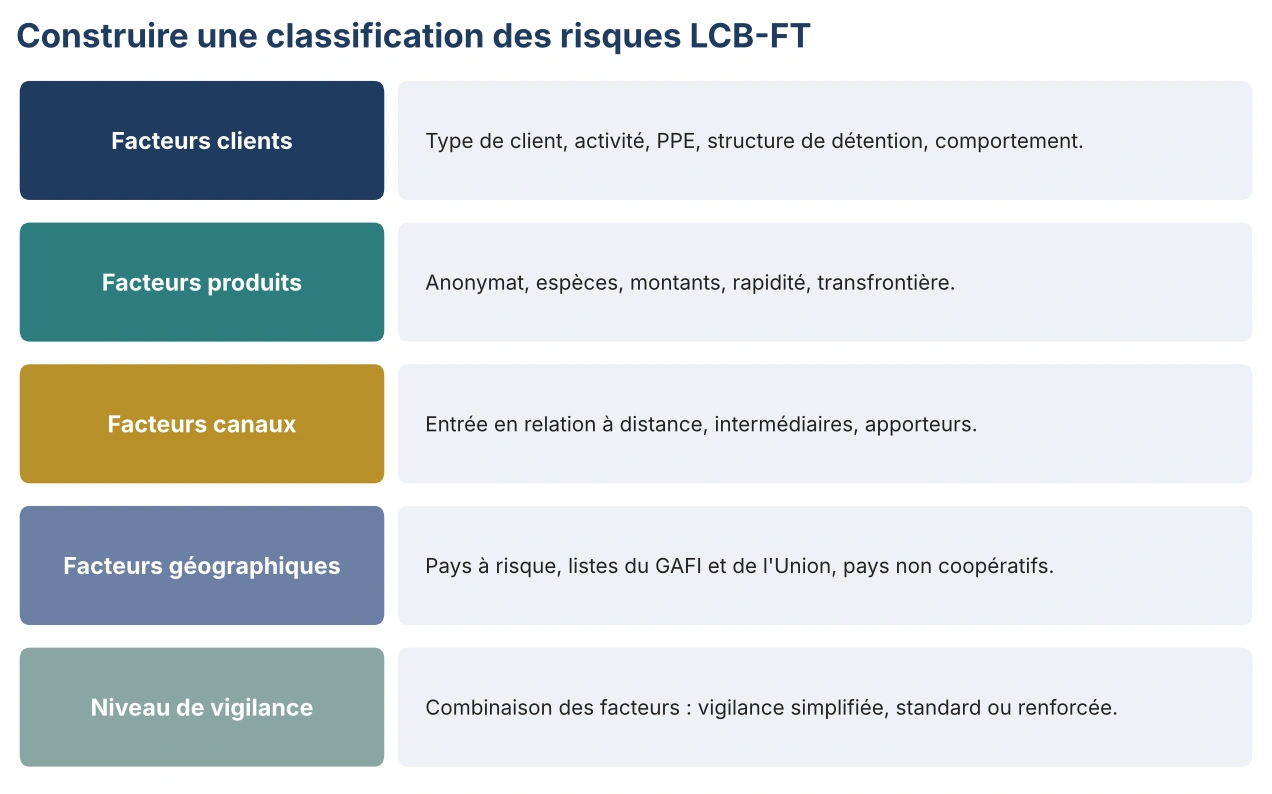
Exemple de grille de scoring
| Facteur | Risque faible (1) | Risque moyen (2) | Risque élevé (3) |
|---|---|---|---|
| Type de client | Salarié résident, revenus documentés | Entrepreneur individuel | Structure patrimoniale complexe, trust |
| Exposition politique | Aucune | Proche d’une PPE | Personne politiquement exposée |
| Produit | Compte courant standard | Gestion conseillée | Opérations en espèces, transferts internationaux importants |
| Canal | Face à face | À distance avec vérification renforcée | Apporteur d’affaires non régulé |
| Pays | Union européenne | Pays tiers équivalent | Pays à haut risque (listes GAFI ou Union) |
Le score total, ou la règle de combinaison retenue, détermine le niveau de vigilance. Certains critères doivent être déterminants : une personne politiquement exposée ou un pays de la liste de l’Union implique une vigilance renforcée quel que soit le score.
Des niveaux de risque aux mesures
| Niveau | Mise à jour du dossier | Validation de l’entrée en relation | Surveillance |
|---|---|---|---|
| Faible | Pluriannuelle | Chargé de clientèle | Scénarios standards |
| Moyen | Régulière | Responsable hiérarchique | Scénarios adaptés au profil |
| Élevé | Fréquente | Conformité ou comité d’acceptation | Seuils abaissés, revue périodique |
Les erreurs que l’ACPR sanctionne
Dans sa décision du 15 avril 2026 visant un établissement de paiement, la Commission des sanctions a retenu que des transactions liées à six juridictions figurant sur les listes de pays non coopératifs de l’OCDE et de l’Union ne faisaient l’objet d’aucune surveillance renforcée, parce qu’elles étaient absentes de la liste interne de pays à risque. Elle a aussi relevé des seuils de qualification de la relation d’affaires trop restrictifs, qui faisaient passer les clients les plus fréquents pour des clients occasionnels.
| Erreur | Correction |
|---|---|
| Liste de pays non mise à jour | Revue à chaque publication des listes du GAFI et de l’Union |
| Classification théorique, non paramétrée dans les outils | Vérifier que le niveau de risque calculé alimente les seuils d’alerte |
| Facteurs aggravants compensés par des facteurs favorables | Critères déterminants non compensables |
| Classification jamais revue | Revue annuelle et à chaque nouveau produit |
Comment la tester
Prenez dix dossiers de clients classés en risque faible et vérifiez qu’aucun ne présente un facteur qui aurait dû les placer plus haut. Prenez ensuite les alertes de surveillance du mois : sont‑elles cohérentes avec la classification ? Ce test simple révèle souvent l’écart entre la classification écrite et la classification appliquée.
Être accompagné
Revue et mise en conformité LCB‑FT.
Sources
- Code monétaire et financier, article L.561-4-1 et suivants
- ACPR, lignes directrices relatives à la LCB‑FT : acpr.banque‑france.fr
- ACPR, décision procédure n° 2024-06 du 15 avril 2026
- GAFI, listes des juridictions à haut risque : fatf‑gafi.org