En bref
- La mission examine six domaines, de l’organisation au contrôle interne.
- Elle travaille sur des échantillons de dossiers réels, choisis par elle.
- Les constats aboutissent à un rapport, puis à une lettre de suite, et parfois à l’ouverture d’une procédure disciplinaire.
- La préparation la plus utile consiste à tester soi‑même ses dossiers avant la mission.
Les six domaines examinés
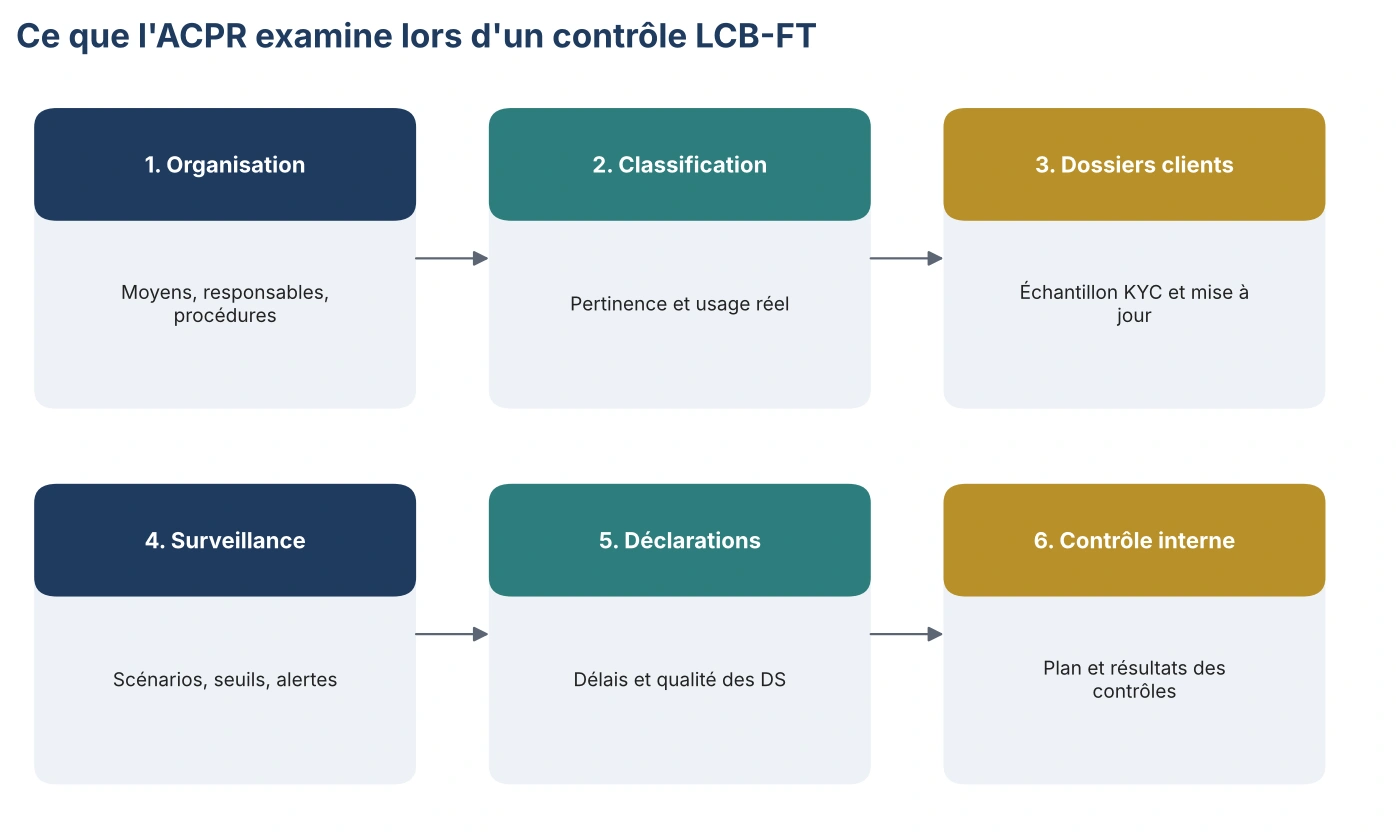
Ce que la mission demande, domaine par domaine
| Domaine | Demandes typiques | Point de fragilité fréquent |
|---|---|---|
| Organisation | Organigramme, moyens de la fonction, procédures, comptes rendus de comités | Effectifs insuffisants au regard du volume d’alertes |
| Classification des risques | Méthode, version en vigueur, lien avec les niveaux de vigilance | Classification non reliée aux paramétrages des outils |
| Dossiers clients | Extraction de la base clients, puis dossiers complets d’un échantillon | Informations sur les revenus et le patrimoine absentes ou non mises à jour |
| Surveillance des opérations | Scénarios, seuils, historique des alertes et de leur traitement | Alertes clôturées sans analyse ni pièce |
| Déclarations de soupçon | Registre, délais, dossiers ayant donné lieu ou non à déclaration | Opérations atypiques non déclarées, délais trop longs |
| Contrôle interne | Plan de contrôle, résultats, suivi des recommandations | Contrôles de second niveau trop peu nombreux ou sans suite |
Ce que montrent les sanctions récentes
La décision de la Commission des sanctions du 15 avril 2026 contre un établissement de paiement (blâme et 1,3 million d’euros) illustre ce qu’une mission peut établir à partir d’un échantillon :
| Constat | Ce qu’il révèle |
|---|---|
| 29 opérations sur 30 examinées auraient dû faire l’objet d’une déclaration de soupçon | Une surveillance qui détecte mais ne conduit pas à déclarer |
| Examens renforcés menés sur les seules déclarations des clients | Une procédure qui ne précise pas les pièces à obtenir |
| 2 contrôleurs pour 1 156 agents | Des moyens de contrôle sans rapport avec le réseau |
| Seuils d’alerte inadaptés | Un paramétrage qui ne reflète pas la classification |
Source : ACPR, Commission des sanctions, procédure n° 2024-06.
Retour d’expérience : accompagner un assureur pendant le contrôle
De janvier à avril 2026, nous avons accompagné un grand assureur français pendant un contrôle de l’ACPR portant sur son dispositif LCB‑FT. Notre rôle : préparer les éléments transmis, analyser les demandes de la mission, coordonner les réponses avec les équipes concernées et en vérifier la cohérence avant envoi.
Le principal enseignement est simple : une mission ne juge pas une réponse isolée, elle compare. La procédure, l’extraction des alertes, le dossier client et le compte rendu de comité doivent raconter la même histoire. Une réponse juste, mais contredite par une pièce transmise la semaine précédente, devient un constat.
La règle que nous appliquons avant une inspection
Ouvrez un dossier client avec l’équipe, comme le ferait l’inspecteur. Lisez la procédure, puis vérifiez dans le dossier que chaque exigence a été respectée, avec la pièce correspondante. Si l’équipe doit chercher, expliquer ou reconstituer, le contrôle le verra aussi.
Préparer la mission : la liste de contrôle
| Action | Quand |
|---|---|
| Nommer un coordinateur unique des réponses | Dès l’annonce de la mission |
| Rassembler procédures, classification, comptes rendus et rapports de contrôle | Avant la lettre de demande |
| Tester un échantillon de dossiers à risque élevé | Avant l’arrivée de la mission |
| Vérifier la cohérence entre procédures et paramétrages | Avant l’arrivée de la mission |
| Relire chaque réponse au regard des pièces déjà transmises | Pendant toute la mission |
| Préparer les observations sur le rapport provisoire | Après la mission |
Voir aussi la méthode générale.
Être accompagné
Préparation et accompagnement des contrôles ACPR, revue du dispositif LCB‑FT.
Sources
- ACPR, Commission des sanctions, décision procédure n° 2024-06 du 15 avril 2026 : acpr.banque‑france.fr
- Code monétaire et financier, articles L.561-1 et suivants, L.612-23 et suivants
- ACPR, charte de conduite d’une mission de contrôle sur place