En bref
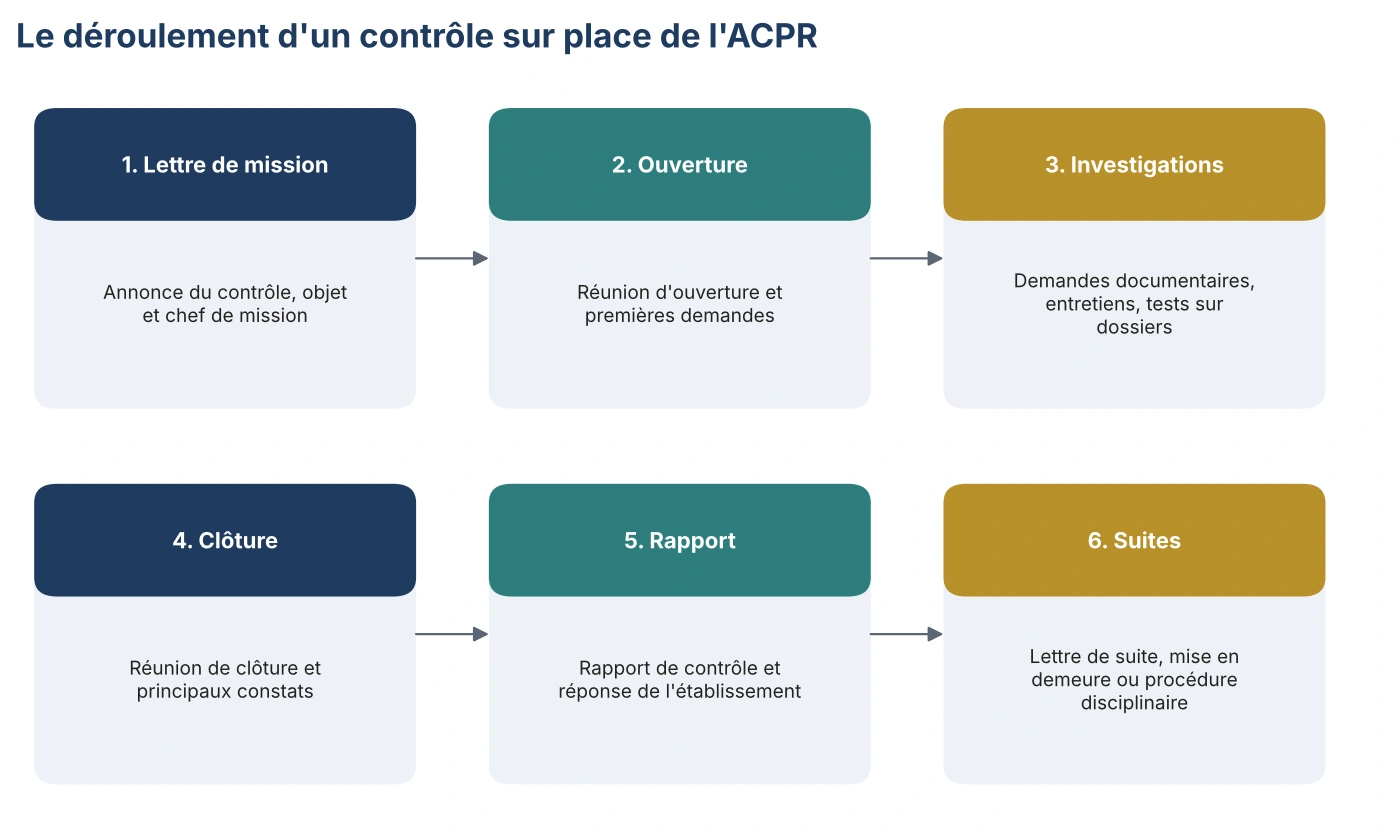
- Le contrôle sur place commence par une lettre de mission qui précise l’objet du contrôle.
- Il comprend des demandes documentaires, des entretiens et des tests sur dossiers réels.
- Il se conclut par un rapport, auquel l’établissement répond, puis en général une lettre de suite.
- Dans les cas graves, le Collège de supervision peut ouvrir une procédure disciplinaire.
Les étapes d’un contrôle sur place
| Étape | Ce qui se passe | Point d’attention |
|---|---|---|
| Lettre de mission | Annonce du contrôle, de son objet et du chef de mission | Lire attentivement le périmètre : il conditionne les demandes |
| Réunion d’ouverture | Présentation de l’équipe, du calendrier, premières demandes | Désigner un coordinateur unique côté établissement |
| Investigations | Demandes documentaires, entretiens, tests sur échantillons de dossiers | Contrôler chaque envoi avant transmission |
| Réunion de clôture | Présentation des principaux constats | Noter précisément chaque constat et les éléments qui le fondent |
| Rapport et réponse | Rapport de contrôle, réponse écrite de l’établissement | Répondre constat par constat, avec preuves |
| Suites | Lettre de suite avec recommandations, mise en demeure ou procédure disciplinaire | Plan de remédiation tenable |
Ce que les inspecteurs cherchent à vérifier
Un contrôle sur place ne vérifie pas que les procédures existent. Il vérifie qu’elles sont appliquées, sur des opérations réelles, et que l’établissement peut le démontrer. Les inspecteurs prennent un dossier client, un contrôle de second niveau, un compte rendu de comité, et remontent la chaîne. C’est pourquoi la cohérence entre les documents pèse autant que leur qualité individuelle.
Une règle simple pour se préparer : ouvrez un dossier client avec l’équipe et demandez‑lui de montrer le contrôle réalisé, la décision prise et la trace qui l’explique. Si la réponse prend du temps ou dépend d’une seule personne, l’inspection le verra aussi.
Retour d’expérience : deux contrôles en 2026
| Banque internationale | Grand assureur français | |
|---|---|---|
| Thèmes | Gouvernance, gestion des risques, contrôle interne | LCB‑FT |
| Notre rôle | Assistance à la direction générale et aux fonctions risques et contrôle interne | Appui aux équipes dans l’analyse des demandes et des constats |
| Travaux clés | Gouvernance groupe, appétit pour le risque, risques opérationnels, nouveaux produits, coordination avec les conseils juridiques | Revue des dispositifs, coordination des directions et fonctions de contrôle |
Dans les deux cas, la première difficulté n’était pas technique : c’était d’organiser la production de réponses cohérentes par de nombreux contributeurs dans des délais courts.
Les cinq erreurs à éviter
- Répondre trop vite : une pièce envoyée sans relecture peut contredire une autre transmise la veille.
- Multiplier les interlocuteurs : sans coordinateur unique, les demandes se perdent.
- Copier‑coller des documents qui semblent à jour : une procédure datée de trois ans signale un dispositif qui ne vit pas.
- Contester sans preuve : la réponse au rapport doit s’appuyer sur des pièces, pas sur des intentions.
- Promettre des échéances intenables : le prochain contrôle vérifiera les engagements pris.
Après le contrôle
La lettre de suite formule des recommandations, souvent assorties d’échéances. L’établissement y répond par un plan de remédiation. Lorsque les manquements sont graves, le Collège de supervision peut ouvrir une procédure disciplinaire devant la Commission des sanctions (Sanctions ACPR : ce que les décisions récentes enseignent).
Être accompagné
Nous accompagnons les établissements de l’annonce à la lettre de suite : accompagnement des contrôles ACPR.
Sources
- Code monétaire et financier, articles L.612-23 et suivants (contrôles de l’ACPR)
- ACPR, charte de conduite des missions de contrôle sur place : acpr.banque‑france.fr