En bref
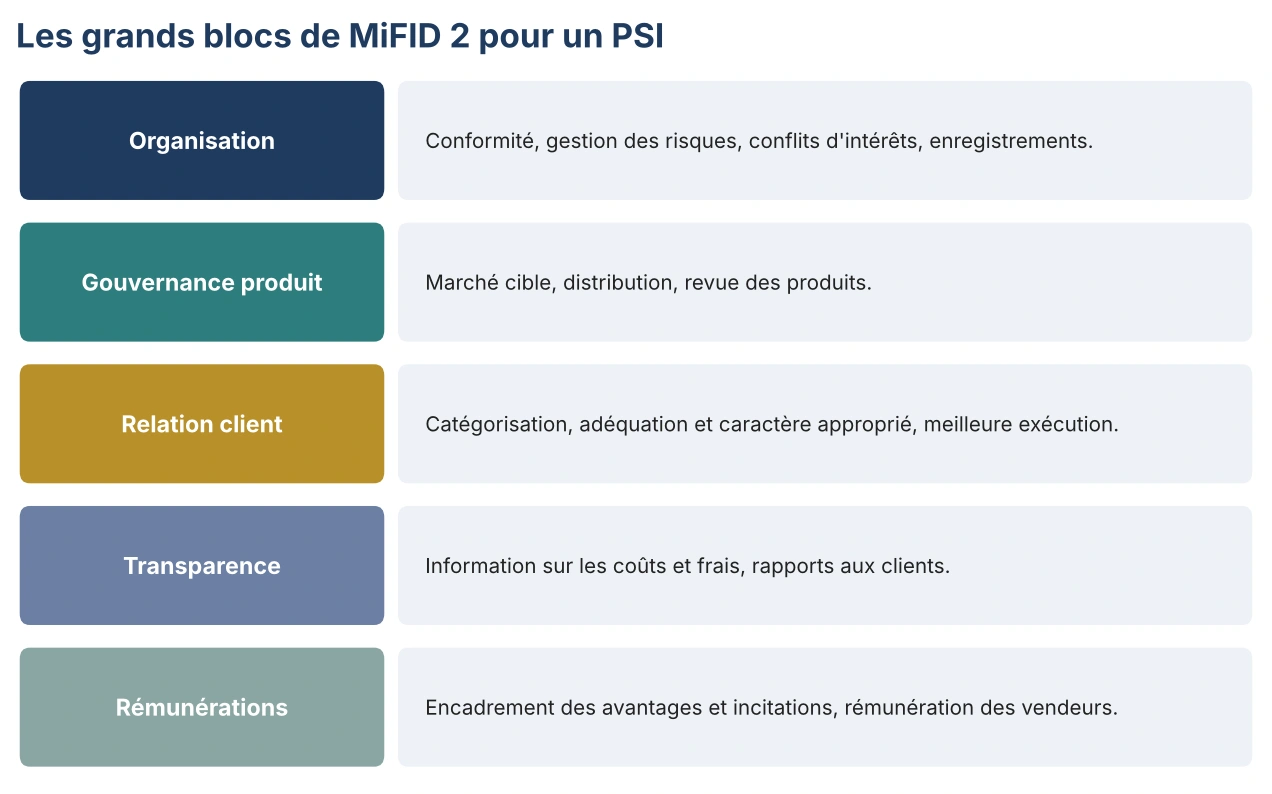
- MiFID 2 s’organise en cinq grands blocs.
- La gouvernance produit impose de définir un marché cible et de vérifier la distribution.
- Le test d’adéquation conditionne tout conseil en investissement.
- Les coûts et frais doivent être communiqués avant et après la prestation.
- Les avantages reçus de tiers sont strictement encadrés.
Les cinq blocs
Les obligations et les contrôles associés
| Obligation | Ce qu’elle exige | Contrôle de second niveau à prévoir |
|---|---|---|
| Catégorisation des clients | Client non professionnel, professionnel ou contrepartie éligible | Vérifier les reclassements à la demande du client |
| Adéquation et caractère approprié | Connaissances, expérience, situation financière, objectifs, préférences de durabilité | Tester un échantillon de conseils contre le profil |
| Gouvernance produit | Marché cible défini par le producteur et le distributeur, revue périodique | Vérifier les ventes hors marché cible et leur justification |
| Meilleure exécution | Politique d’exécution, sélection des intermédiaires | Revue annuelle de la qualité d’exécution |
| Coûts et frais | Information ex ante et ex post, agrégée et en euros | Rapprocher les informations des frais réellement prélevés |
| Avantages | Interdits en gestion sous mandat et en conseil indépendant, encadrés sinon | Registre des avantages, justification de l’amélioration du service |
| Enregistrements | Conversations et communications liées aux ordres | Tester la complétude des enregistrements |
| Conflits d’intérêts | Cartographie, politique, registre | Revue du registre et des mesures |
Le test d’adéquation, point de fragilité n°1
Dans les dossiers que nous avons revus, la faiblesse la plus fréquente n’est pas l’absence de questionnaire, mais l’absence de lien entre le questionnaire et la recommandation. Le profil indique une tolérance faible au risque, le client reçoit un produit complexe, et rien dans le dossier n’explique pourquoi. Le rapport d’adéquation remis au client doit justifier la recommandation au regard de son profil.
Ce que la revue MiFID a changé
La révision de MiFIR et de MiFID 2, adoptée en 2024, porte surtout sur la transparence des marchés et le système consolidé de publication. La stratégie de l’UE pour les investisseurs de détail, en discussion, pourrait faire évoluer les règles d’avantages et d’adéquation.
L’expérience de François Gassmann
RCSI d’une banque privée, puis RCSI de transition et contrôleur permanent délégué de PSI, notamment pour le compte d’un groupe international de services aux fonds, François Gassmann a conduit des contrôles sur l’ensemble de ces blocs. Nous intervenons aussi sur l’encadrement des cadeaux et avantages.
Être accompagné
Conformité MiFID 2 et contrôle des PSI.
Sources
- Directive 2014/65/UE (MiFID 2) : EUR‑Lex
- Règlement délégué (UE) 2017/565
- Règlement délégué (UE) 2021/1253 sur les préférences de durabilité
- AMF, guides et synthèses des contrôles SPOT : amf‑france.org