En bref
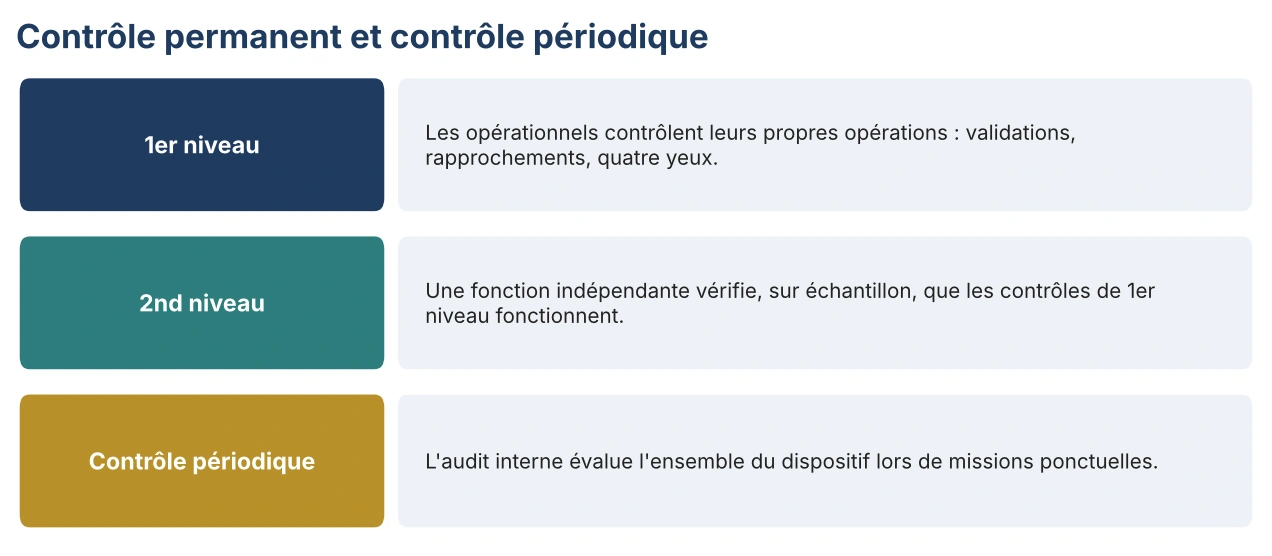
| 1er niveau | 2nd niveau | Contrôle périodique | |
|---|---|---|---|
| Qui | Opérationnels et hiérarchie | Fonction indépendante (contrôle permanent, conformité, risques) | Audit interne |
| Quand | Au fil des opérations | Selon un plan, en continu | Par missions ponctuelles |
| Quoi | Chaque opération | Échantillons, efficacité du 1er niveau | Tout le dispositif |
| Exemple | Validation à quatre yeux d’un virement | Test sur 30 virements de la bonne application de la validation | Mission d’audit sur le processus de paiement |
Le contrôle de premier niveau
Il est réalisé par ceux qui font les opérations : autocontrôles, validations hiérarchiques, rapprochements, double regard. Il est le plus important en volume et le plus proche du risque. Son défaut principal : il est rarement documenté, ce qui empêche de prouver qu’il a été fait.
Le contrôle de second niveau
Il est réalisé par des personnes indépendantes des opérations. Il ne refait pas le travail du premier niveau : il vérifie, sur échantillon, que les contrôles de premier niveau existent, sont appliqués et sont efficaces, et que les exigences réglementaires sont effectivement respectées.
Un contrôle de second niveau efficace porte sur des opérations concrètes et examine toute la chaîne. Prenons l’exemple d’un avertissement réglementaire sur les risques d’un investissement : le questionnaire est‑il correctement paramétré ? L’avertissement s’affiche‑t-il au bon moment ? Le client en prend‑il effectivement connaissance ? La preuve est‑elle conservée dans le temps ? C’est ce type de contrôle qui aurait permis de détecter les constats publiés par l’AMF à l’issue de ses contrôles SPOT sur les prestataires de financement participatif.
Le contrôle périodique
Confié à l’audit interne, il évalue l’efficacité de l’ensemble du dispositif, y compris du contrôle permanent, lors de missions ponctuelles couvrant l’ensemble des activités sur un cycle pluriannuel.
Contrôle interne et contrôle permanent : quelle différence ?
Le contrôle interne est l’ensemble du dispositif : il comprend le contrôle permanent et le contrôle périodique, mais aussi l’organisation, les procédures, les systèmes d’information et la gouvernance. Le contrôle permanent n’en est qu’une composante. Voir le cadre réglementaire.
Les erreurs fréquentes
| Erreur | Conséquence | Correction |
|---|---|---|
| Contrôler l’existence d’une procédure | Aucune assurance sur son application | Tester sur des dossiers réels |
| Un 2nd niveau qui refait le 1er | Coût élevé, aucune vision du dispositif | Tester l’efficacité du 1er niveau sur échantillon |
| Un plan fondé sur les procédures | Les risques majeurs ne sont pas couverts | Partir de la cartographie des risques |
| Des anomalies sans suite | Les mêmes écarts reviennent | Un suivi des actions jusqu’à la preuve de correction |
| Un contrôleur qui n’est pas indépendant | Contrôle non recevable devant le superviseur | Séparer clairement les rôles |
L’expérience de François Gassmann
François Gassmann a piloté le contrôle permanent d’un établissement bancaire, puis supervisé celui d’une banque privée en tant que Responsable Conformité. Aujourd’hui, nous réalisons et supervisons le contrôle permanent délégué de prestataires de services d’investissement.
Être accompagné
Contrôle permanent délégué pour PSI et sociétés de gestion.
Sources
- Arrêté du 3 novembre 2014 relatif au contrôle interne : Légifrance
- AMF, synthèse des contrôles SPOT sur les prestataires de financement participatif : amf‑france.org