En bref
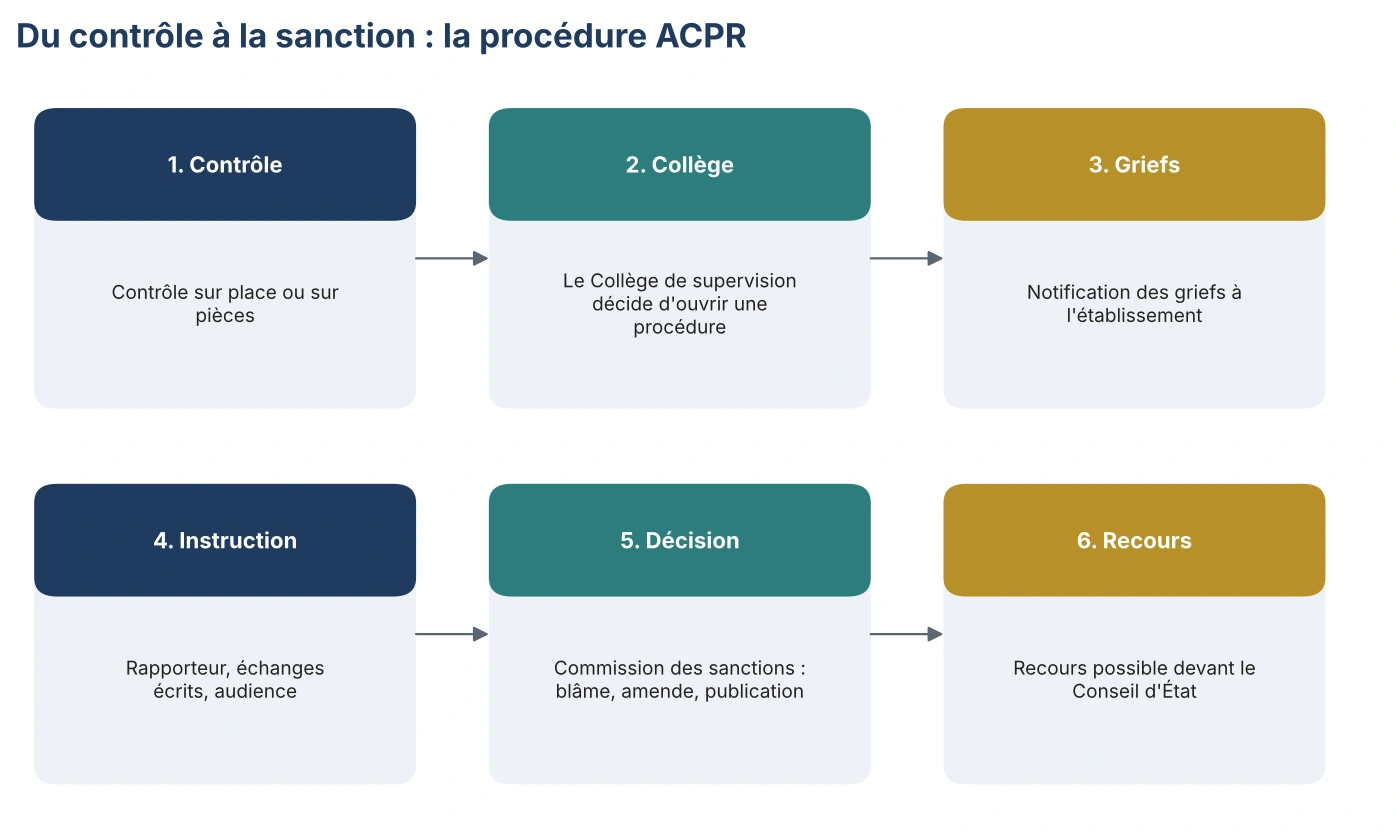
- La procédure est ouverte par le Collège de supervision, la décision est prise par la Commission des sanctions, instance distincte.
- Les sanctions vont de l’avertissement au retrait d’agrément, avec des amendes pouvant atteindre 100 millions d’euros ou 10 % du chiffre d’affaires annuel net.
- Les décisions sont en général publiées, nominativement.
- La LCB‑FT et la protection de la clientèle dominent les décisions récentes.
La procédure
Les sanctions possibles
| Sanction | Nature |
|---|---|
| Avertissement, blâme | Sanctions disciplinaires, souvent assorties d’une amende |
| Interdiction d’effectuer certaines opérations | Limitation de l’activité |
| Suspension ou démission d’office de dirigeants | Sanction visant les personnes |
| Retrait partiel ou total d’agrément, radiation | Sanction la plus lourde |
| Sanction pécuniaire | Jusqu’à 100 M€ ou 10 % du chiffre d’affaires annuel net |
| Publication | La décision est en principe publiée, nominativement |
Deux décisions de 2026 à connaître
| 15 avril 2026 | 13 mai 2026 | |
|---|---|---|
| Établissement | MoneyGram International SA, établissement de paiement | Établissement de crédit agissant comme intermédiaire d’assurance (Société Générale selon la presse) |
| Sanction | Blâme et 1,3 M€ | Blâme et 20 M€ |
| Thème | LCB‑FT | Distribution d’assurance, devoir de conseil |
| Griefs principaux | Seuils de relation d’affaires trop restrictifs, KYC insuffisant, pays à risque absents de la liste interne, seuils d’alerte trop élevés, déclarations de soupçon manquantes, contrôle insuffisant du réseau d’agents | Absence d’information précontractuelle et de document normalisé, recueil des besoins non formalisé, conseil non motivé, contrats maintenus sans justification |
Les leçons pour les établissements
1. Un engagement non tenu aggrave la situation
Dans la décision du 15 avril 2026, l’établissement n’avait pas honoré un engagement pris en 2019 auprès de l’ACPR de revoir ses seuils. Dans celle du 13 mai, l’établissement avait identifié la non‑conformité de ses pratiques dès 2019. Le superviseur retient la date à laquelle le problème était connu.
2. Une requalification juridique ne remplace pas la mise en conformité
Selon les commentaires publiés sur la décision du 13 mai 2026, l’établissement avait tenté, pendant le contrôle, de requalifier un contrat pour échapper à certaines obligations. La Commission ne l’a pas suivi.
3. Des mesures correctrices tardives ne suffisent pas
La Commission a jugé les mesures annoncées tardives et partielles. Un plan de remédiation crédible doit être engagé tôt et produire des preuves (Plan de remédiation : construire et piloter les actions après un contrôle).
4. Les déclarations ne remplacent pas les pièces
Examens renforcés fondés uniquement sur les déclarations du client, recueil des besoins oral ou pré‑rempli : le superviseur attend des preuves formalisées.
5. Le contrôle doit être dimensionné
Deux contrôleurs pour environ 1 156 agents : la Commission a jugé ce dimensionnement insuffisant. Les moyens des fonctions de contrôle sont examinés.
Éviter d’en arriver là
Un contrôle bien préparé et une remédiation crédible réduisent fortement le risque de procédure : accompagnement des contrôles ACPR.
Sources
- ACPR, décision de la Commission des sanctions, procédure n° 2024-06, 15 avril 2026 : acpr.banque‑france.fr
- Deloitte Société d’Avocats, analyse de la sanction du 13 mai 2026 : blog.avocats.deloitte.fr
- Code monétaire et financier, articles L.612-38 et suivants