En bref
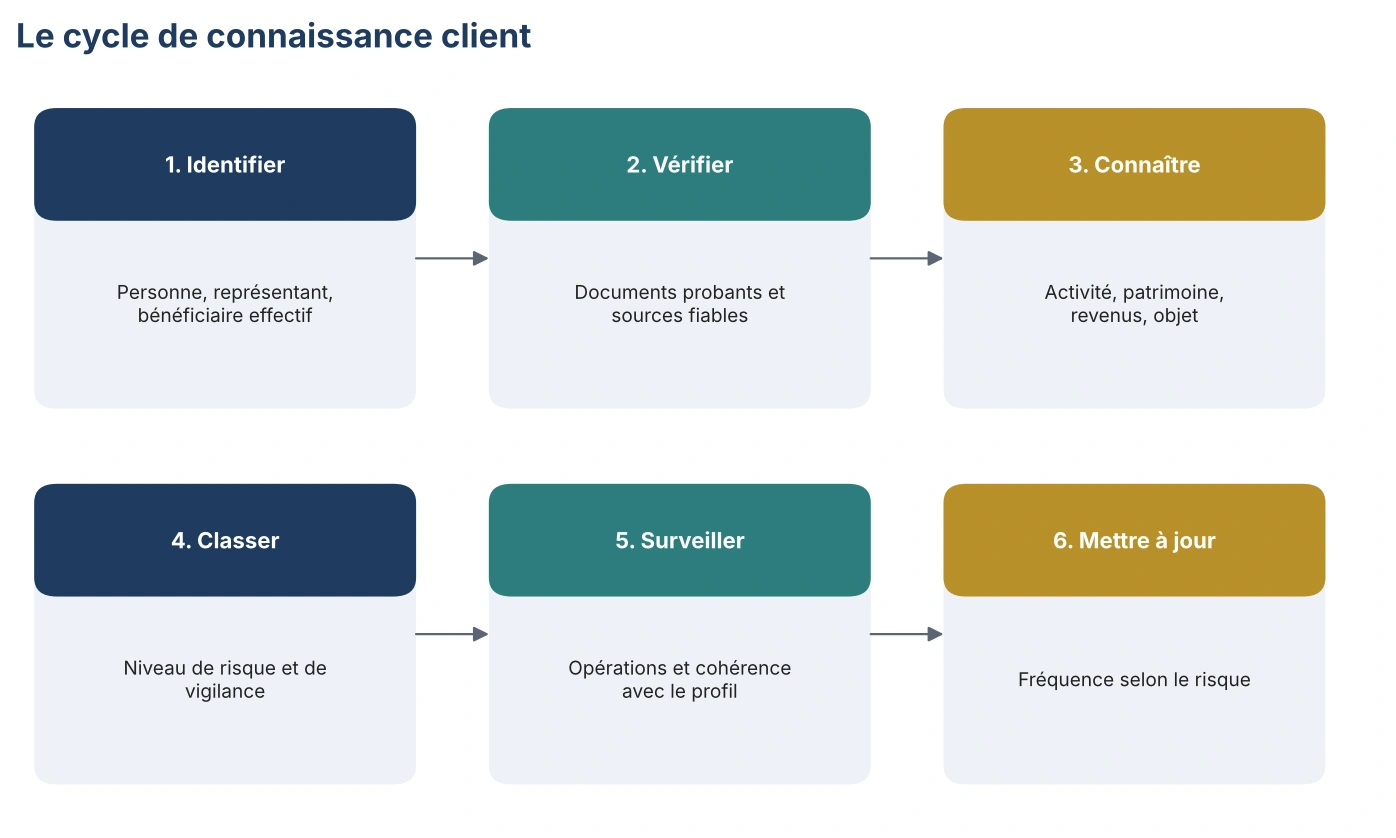
- Le KYC comprend six étapes : identifier, vérifier, connaître, classer, surveiller, mettre à jour.
- Il porte sur le client et sur son bénéficiaire effectif.
- Son intensité dépend du niveau de risque.
- Un dossier KYC n’est pas figé : il se met à jour pendant toute la relation.
Le cycle du KYC
Ce que contient un dossier KYC
| Élément | Personne physique | Personne morale |
|---|---|---|
| Identification | Nom, prénoms, date et lieu de naissance | Dénomination, forme, siège, immatriculation |
| Vérification | Pièce d’identité officielle en cours de validité | Extrait d’immatriculation, statuts |
| Bénéficiaire effectif | Sans objet sauf intervention pour compte d’autrui | Personnes physiques détenant plus de 25 % ou exerçant le contrôle |
| Connaissance | Profession, revenus, patrimoine | Activité, chiffre d’affaires, contreparties |
| Objet de la relation | Opérations prévues, montants, origine des fonds | Opérations prévues, flux attendus |
| Statut particulier | Personne politiquement exposée | Dirigeants PPE, structures complexes |
Le KYC, entre réalité et version comité
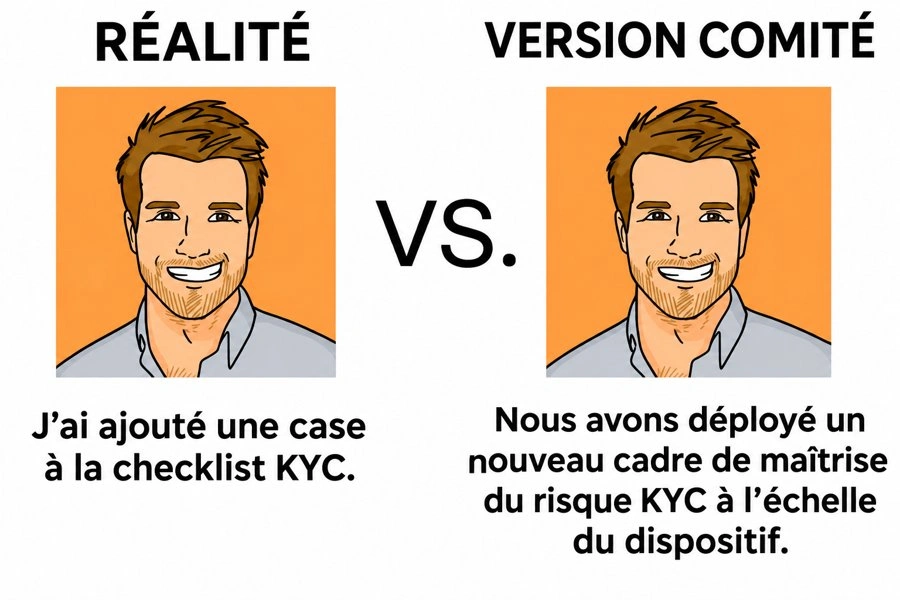
Le mème fait sourire parce qu’il est vrai : ajouter une case à une checklist KYC se présente volontiers en comité comme un « nouveau cadre de maîtrise du risque ». Le superviseur, lui, ouvrira un dossier et vérifiera si la case est remplie, avec quelle pièce, et si l’information a servi à quelque chose.
Cas client : résorber un stock KYC deux fois plus vite
« Pour résorber la seconde moitié de notre stock KYC, il faudra forcément autant de temps que pour la première. » Un établissement que nous avons accompagné l’a cru, puis démontré le contraire. Les équipes avaient résorbé 50 % du stock en un an. Six mois après le début de notre intervention, les 50 % restants étaient traités.
| Levier | Ce que nous avons fait |
|---|---|
| Priorités | Définition des priorités de traitement des dossiers selon le risque et la difficulté |
| Coordination | Organisation des équipes chargées de la remédiation |
| Suivi | Pilotage de l’avancement jusqu’à la mise en conformité effective de chaque dossier |
Identifier les dossiers à régulariser n’est qu’une première étape. Un dossier attribué n’est pas encore un dossier régularisé. Chaque situation reste différente : ce résultat n’est pas une promesse de délai applicable à tous.
Les faiblesses sanctionnées
Absence d’informations sur les revenus ou le patrimoine des clients en relation d’affaires, informations professionnelles vagues, déclarations contradictoires non vérifiées : ce sont des griefs retenus par la Commission des sanctions de l’ACPR dans sa décision du 15 avril 2026. Le KYC ne se limite pas à la pièce d’identité.
Être accompagné
Remédiation KYC et revue du dispositif LCB‑FT.
Sources
- Code monétaire et financier, articles L.561-5 à L.561-14-2
- ACPR, lignes directrices sur l’identification, la vérification et la connaissance de la clientèle : acpr.banque‑france.fr
- ACPR, décision procédure n° 2024-06 du 15 avril 2026