En bref
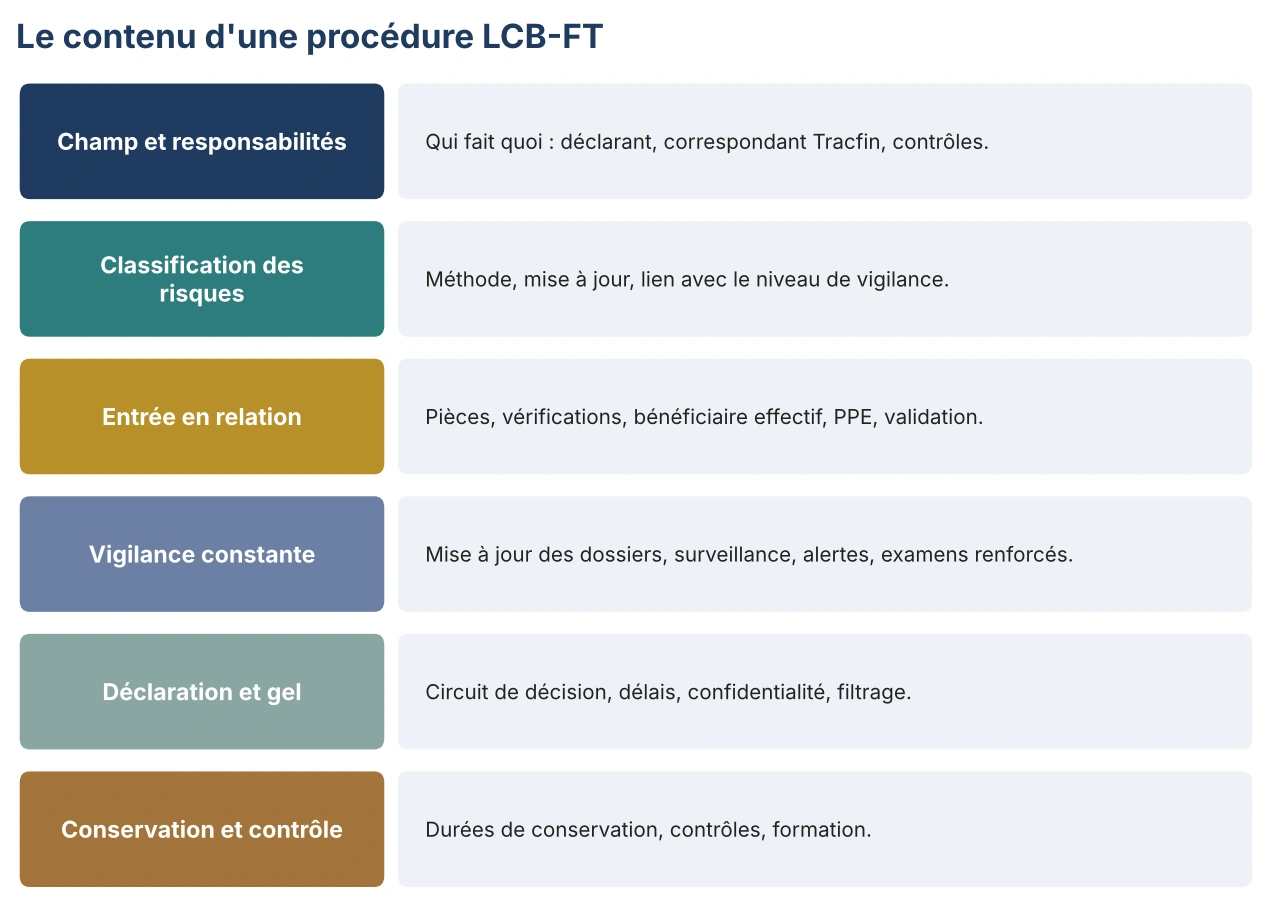
- Une procédure LCB‑FT couvre six blocs, de l’organisation au contrôle.
- Elle doit être cohérente avec la classification des risques et paramétrée dans les outils.
- Elle est approuvée, diffusée, mise à jour et testée sur des dossiers réels.
Les six blocs d’une procédure
Le détail attendu
| Bloc | Ce que la procédure doit préciser |
|---|---|
| Responsabilités | Responsable LCB‑FT, déclarant et correspondant Tracfin, rôle des chargés de clientèle, du middle office, de la conformité |
| Classification des risques | Méthode, fréquence de mise à jour, lien avec les niveaux de vigilance |
| Entrée en relation | Pièces exigées par type de client, vérification, bénéficiaire effectif, personnes politiquement exposées, validation selon le risque |
| Vigilance constante | Fréquence de mise à jour des dossiers, scénarios de surveillance, traitement des alertes, examens renforcés, pièces à obtenir |
| Déclaration et gel | Circuit de décision, délais, confidentialité, filtrage des listes, conduite à tenir en cas de correspondance |
| Conservation et contrôle | Durées, supports, contrôles de premier et second niveau, formation |
Nous ne rédigeons jamais une procédure pour qu’elle reste dans un tiroir
Une procédure doit permettre à l’équipe de savoir qui intervient, à quel moment et quelle trace conserver. Pour vérifier qu’elle est applicable, nous la reprenons avec les personnes concernées sur un dossier concret. Si un chargé de clientèle ne trouve pas, en moins de deux minutes, quelles pièces exiger pour une société holding étrangère, la procédure est à revoir, quelle que soit sa qualité juridique.
Le test du dossier réel
| Étape du test | Question |
|---|---|
| Choisir un dossier récent à risque élevé | Quelle procédure s’appliquait ? |
| Le reprendre avec le chargé de clientèle | A‑t-il suivi chaque étape ? Pourquoi pas ? |
| Vérifier les pièces | Les pièces exigées sont‑elles au dossier ? |
| Vérifier la validation | Le bon niveau a‑t-il validé, et quand ? |
| Vérifier la surveillance | Les alertes ont‑elles été traitées et documentées ? |
Ce test révèle en général les écarts que l’ACPR relèverait : exigences inapplicables, outils non paramétrés, validations implicites.
Les écarts que l’ACPR relève
Dans sa décision du 15 avril 2026, la Commission des sanctions a retenu contre un établissement de paiement des examens renforcés menés sans jamais demander de pièces justificatives, en se fondant uniquement sur les déclarations des clients. La procédure prévoyait des examens renforcés ; elle ne disait pas quelles pièces obtenir.
Préparer 2027
Les procédures écrites en référence au Code monétaire et financier devront être revues pour l’application du règlement européen AMLR le 10 juillet 2027. Profiter de cette revue pour les simplifier est souvent la meilleure option.
Être accompagné
Revue et mise en conformité LCB‑FT et formations des équipes.
Sources
- Arrêté du 6 janvier 2021 relatif au dispositif et au contrôle interne en matière de LCB‑FT et de gel des avoirs : Légifrance
- ACPR, lignes directrices LCB‑FT : acpr.banque‑france.fr
- ACPR, décision procédure n° 2024-06 du 15 avril 2026