En bref
- La LCB‑FT repose sur une approche par les risques : plus le risque est élevé, plus la vigilance doit être forte.
- Les obligations principales : classifier les risques, connaître le client, surveiller les opérations, déclarer les soupçons à Tracfin, geler les avoirs, s’organiser et contrôler.
- En France, le cadre figure principalement dans le Code monétaire et financier (articles L.561-1 et suivants).
- Le règlement européen AMLR s’appliquera à partir du 10 juillet 2027.
Qui est concerné ?
Les personnes assujetties sont listées par le Code monétaire et financier. Dans le secteur financier, il s’agit notamment des établissements de crédit, des sociétés de financement, des entreprises d’investissement, des sociétés de gestion de portefeuille, des établissements de paiement et de monnaie électronique, des entreprises d’assurance pour certaines activités, des intermédiaires en assurance et en opérations de banque, et des prestataires de services sur crypto‑actifs. Hors secteur financier, la liste comprend notamment les professionnels de l’immobilier, les notaires, les experts‑comptables, les commissaires aux comptes ou les avocats pour certaines activités.
| Secteur | Superviseur LCB‑FT |
|---|---|
| Banques, entreprises d’investissement, assurance, paiement | ACPR |
| Sociétés de gestion de portefeuille, conseillers en investissements financiers | AMF |
| Prestataires de services sur crypto‑actifs | AMF (avec l’ACPR pour la LCB‑FT selon le statut) |
Les six obligations d’un établissement assujetti
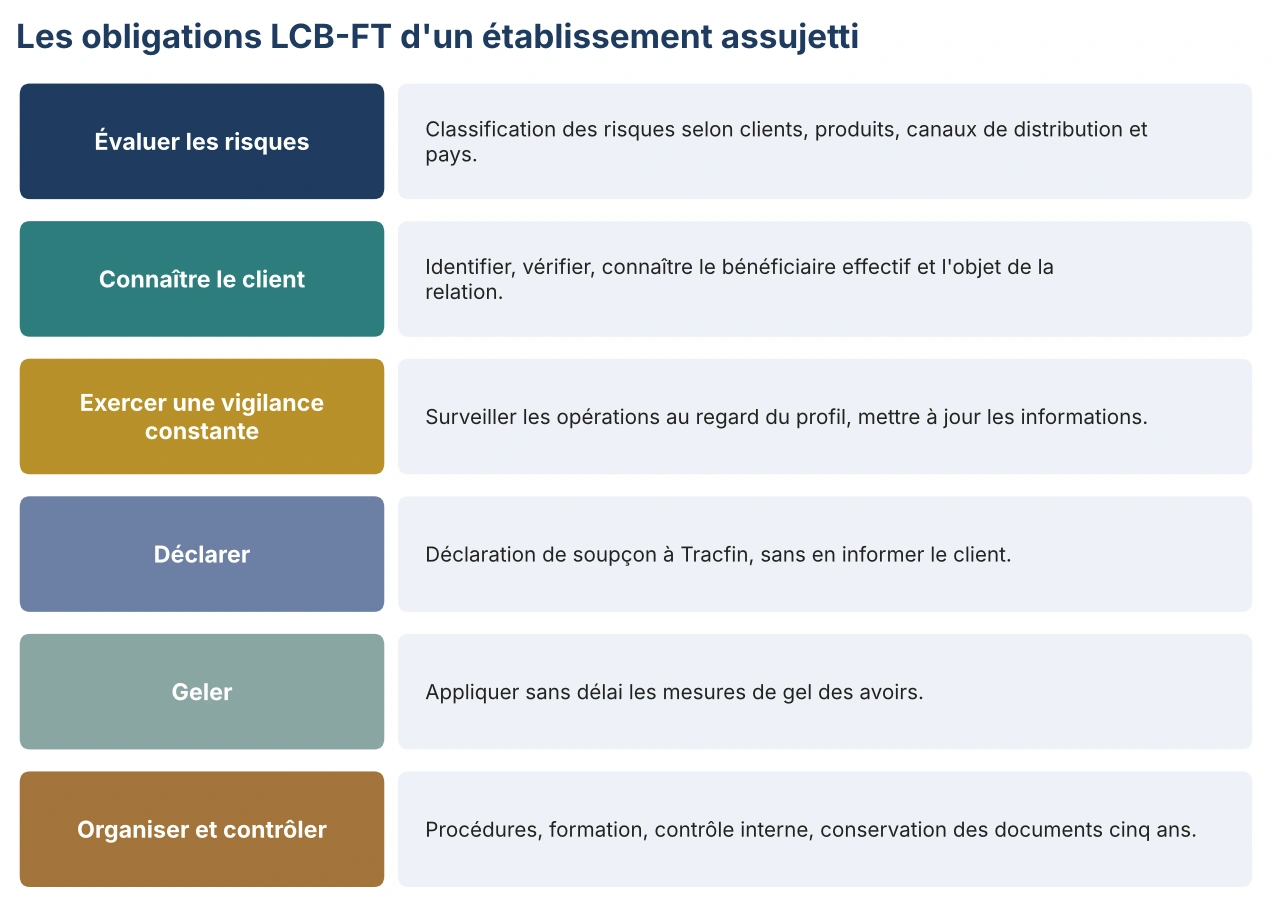
1. Évaluer et classifier les risques
L’établissement identifie et évalue ses risques de blanchiment selon ses clients, ses produits, ses canaux de distribution et les pays concernés. Cette classification fixe le niveau de vigilance appliqué à chaque relation. C’est la pièce maîtresse du dispositif : si elle est trop permissive, tout le reste l’est aussi. Voir notre méthode : classification des risques LCB‑FT.
2. Connaître le client
Avant d’entrer en relation, l’établissement identifie le client et, le cas échéant, son bénéficiaire effectif, vérifie ces éléments sur documents probants, et recueille les informations sur l’objet et la nature de la relation. Voir KYC.
3. Exercer une vigilance constante
Pendant toute la relation, l’établissement surveille les opérations au regard du profil du client et met à jour les informations. Les opérations complexes, d’un montant inhabituel ou sans justification apparente font l’objet d’un examen renforcé.
4. Déclarer les soupçons à Tracfin
Lorsqu’il sait, soupçonne ou a de bonnes raisons de soupçonner qu’une opération provient d’une infraction punie d’une peine de plus d’un an d’emprisonnement ou participe au financement du terrorisme, l’établissement adresse une déclaration de soupçon à Tracfin, sans en informer le client.
5. Appliquer le gel des avoirs
Les mesures de gel nationales et européennes s’appliquent sans délai. Les établissements filtrent leurs clients et leurs opérations au regard des listes de sanctions.
6. S’organiser et contrôler
Procédures écrites, responsables désignés, formation des collaborateurs, contrôle interne du dispositif, conservation des documents pendant cinq ans.
Les vigilances selon le niveau de risque
| Niveau | Exemples de situations | Mesures |
|---|---|---|
| Simplifiée | Risque faible identifié et documenté | Mesures allégées, sans dispense d’identification |
| Standard | Cas général | Identification, vérification, connaissance, surveillance |
| Renforcée | Personne politiquement exposée, pays à haut risque, relation à distance non sécurisée, opération inhabituelle | Informations complémentaires, origine des fonds, validation par un niveau hiérarchique, surveillance accrue |
Ce que l’ACPR sanctionne
Le 15 avril 2026, la Commission des sanctions de l’ACPR a prononcé un blâme et une amende de 1,3 million d’euros à l’encontre d’un établissement de paiement. Les griefs retenus sont typiques : clients réguliers traités comme occasionnels, absence d’informations sur les revenus, pays à risque absents de la liste interne, seuils d’alerte trop élevés, examens renforcés sans pièces justificatives, déclarations de soupçon tardives ou manquantes, contrôle insuffisant du réseau d’agents.
Notre constat de praticiens rejoint ces décisions : les dispositifs échouent rarement faute de procédure. Ils échouent parce que la procédure n’est pas appliquée sur les dossiers réels, ou parce qu’un dossier attribué est compté comme un dossier traité.
Ce qui change avec le paquet européen
| Texte | Contenu | Date clé |
|---|---|---|
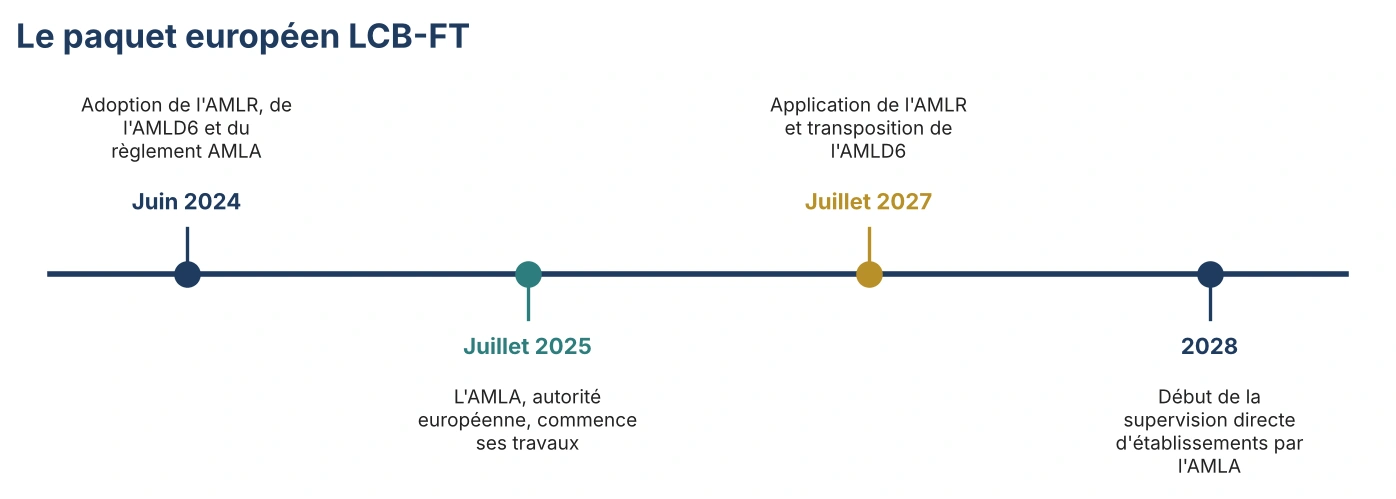
| AMLR, règlement (UE) 2024/1624 | Règles de vigilance directement applicables, harmonisées dans toute l’Union | 10 juillet 2027 |
| AMLD6, directive (UE) 2024/1640 | Organisation des superviseurs, cellules de renseignement financier, registres | Transposition au plus tard le 10 juillet 2027 |
| Règlement AMLA, (UE) 2024/1620 | Création de l’autorité européenne de lutte contre le blanchiment, à Francfort | Travaux depuis juillet 2025, supervision directe de certaines entités à partir de 2028 |
Pour les établissements, la conséquence pratique est simple : les procédures écrites en référence aux articles du Code monétaire et financier devront être revues, et certaines exigences seront plus précises, par exemple sur le bénéficiaire effectif.
Faire le point sur votre dispositif
Nous accompagnons les établissements dans la revue de leur dispositif LCB‑FT, la remédiation KYC et la préparation des contrôles ACPR : revue et mise en conformité LCB‑FT.
Sources
- Code monétaire et financier, articles L.561-1 et suivants : legifrance.gouv.fr
- Règlement (UE) 2024/1624 (AMLR) : EUR‑Lex
- ACPR, décisions de la Commission des sanctions : acpr.banque‑france.fr
- Tracfin : economie.gouv.fr/tracfin